Man hat dir gesagt, die Rente schützt die Schwächsten.
Die Zahlen zeigen: Du finanzierst die Reichsten.
Jeden Monat wird dir ein gewaltiger Teil deiner Arbeitsleistung abgezogen – mit dem moralischen Versprechen, arme Senioren vor der Not zu retten. Doch hinter den Kulissen vollzieht sich die größte staatlich erzwungene Umverteilung von Arm zu Reich in der deutschen Nachkriegsgeschichte.
Wir haben kein Einnahmeproblem.
Wir haben ein Prioritätenproblem.
Ständig heißt es: "Es ist kein Geld da!" für Schulen, bezahlbare Wohnungen oder Kitas. Doch zählt man die gesetzlichen Rentenbeiträge und den Steuerzuschuss zusammen (~380 Mrd. €) und zieht die 1,3% für echte Altersarmut ab, überweisen wir jedes Jahr unglaubliche 375 Milliarden Euro an Rentner, die NICHT bedürftig sind. Schau dir an, was wir mit diesem Geld stattdessen bauen könnten:
375 Mrd. € an Nicht-Bedürftige
Gesamtrentenvolumen: ca. 380 Mrd. € (253 Mrd. € Beiträge + 127 Mrd. € Steuern). Nach Abzug der 1,3% Grundsicherung für arme Rentner fließen 375 Milliarden Euro jedes Jahr bedingungslos ab.
Die Zukunfts-Republik
Fahre über die 12 Bausteine oder klicke darauf, um zu sehen, was Deutschland sich mit exakt dieser Summe leisten könnte:
Klicke auf einen der 12 grünen Bausteine oben!
Erfahre im Detail, wie diese 375 Milliarden Euro das alltägliche Leben von Millionen Menschen in Deutschland von Grund auf verändern würden.
Das Fazit: Das Geld für modernste Schulen, kostenlosen Nahverkehr und pünktliche Züge ist längst vorhanden. Es wird lediglich jedes Jahr verbrannt, um ein nicht mehr funktionierendes Rentensystem künstlich am Leben zu erhalten.
Das Teure ist die Rente von Reichen.
Nicht die Bekämpfung von Altersarmut.
Politiker rechtfertigen jede Rentenerhöhung mit dem Schutz vor Altersarmut: "Wir müssen doch die arme Oma retten!" Doch die Fakten beweisen das genaue Gegenteil: Die Absicherung echter Armut ist spottbillig – was das System sprengt, sind bedingungslose Zahlungen an Vermögende!
Wo fließt das deutsche Rentengeld wirklich hin?
Echte Altersarmut
Rentner, die Grundsicherung im Alter beziehen (SGB XII)
Renten an Vermögende & Reiche
Rentnerhaushalte mit > 100.000 € bis Millionen-Vermögen
Reverse Robin Hood:
Von der Werkbank in die Villa.
Im Märchen nimmt Robin Hood von den Reichen und gibt den Armen. Das deutsche Rentensystem macht exakt das Gegenteil: Es zwingt den 28-jährigen Arbeiter ohne Eigenkapital, Monat für Monat den Wohlstand eines schuldenfreien Mehrfach-Hausbesitzers zu subventionieren.
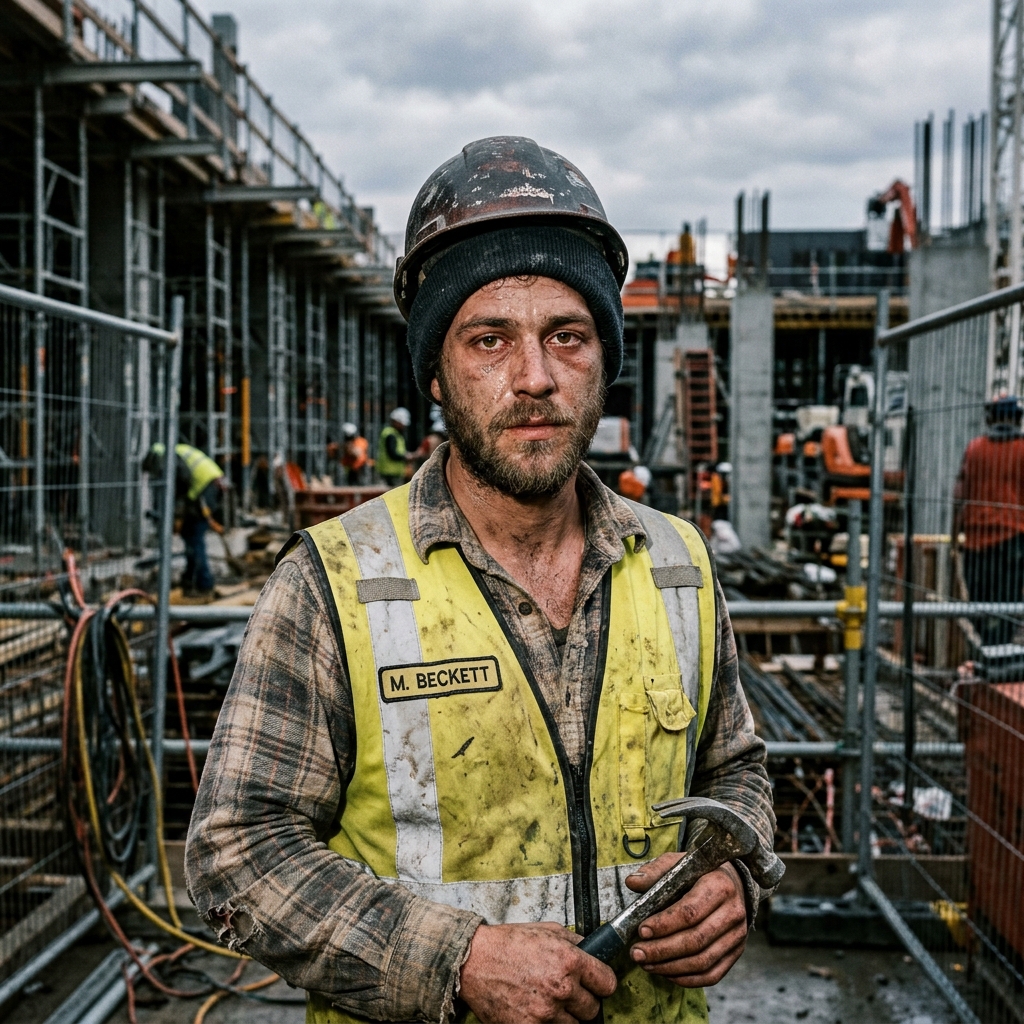
Marco (28)
Bauarbeiter & Fliesenleger • 40h/Woche Vollzeit
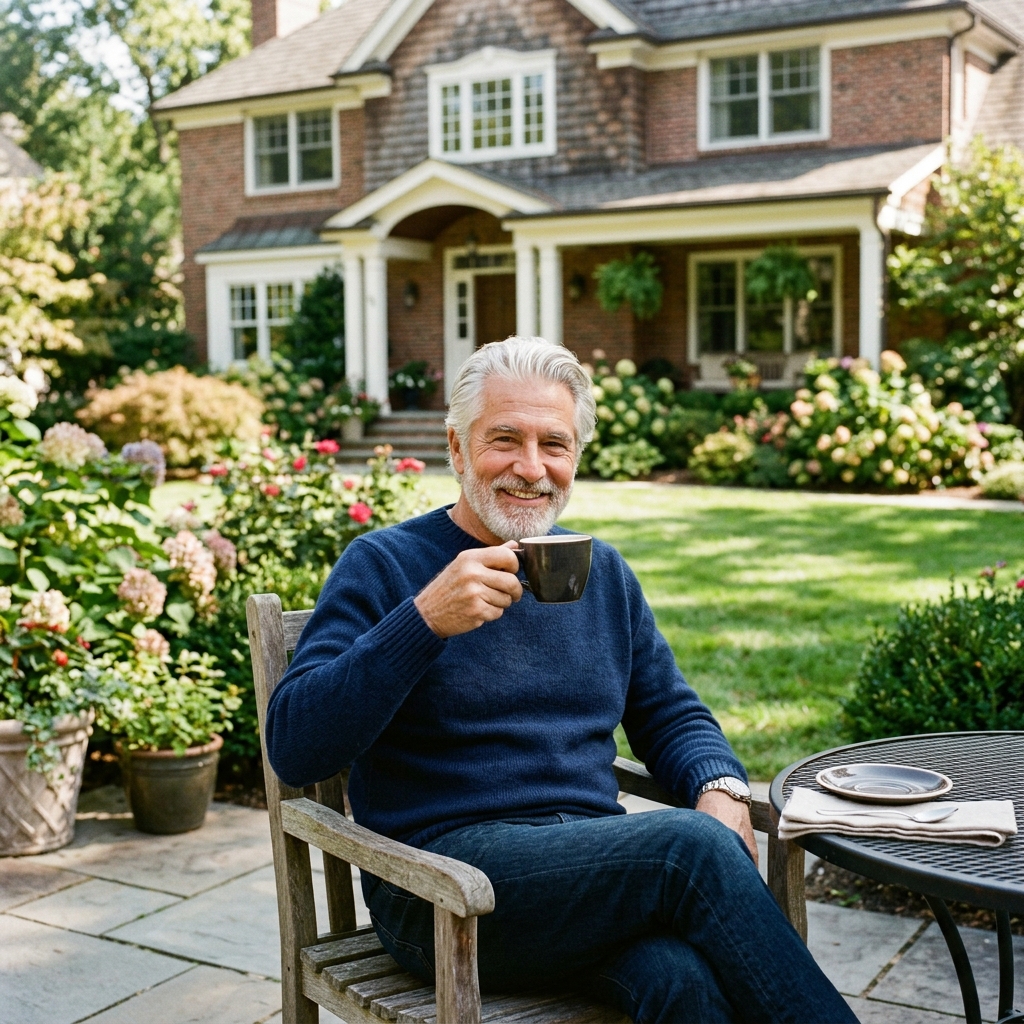
Dr. Hans-Jürgen (71)
Ruheständler & Investor • Wohnt im Speckgürtel
Das ist kein solidarisches System. Es ist eine staatlich verordnete Vermögensübertragung von einer jungen Generation ohne Eigentum zu einer Generation, die in den wirtschaftlichen Boomjahren Häuser für einen Bruchteil des heutigen Preises kaufte.
Die größte Lüge der Nation:
"Ich habe doch 45 Jahre eingezahlt!"
9 von 10 Deutschen glauben, ihr Geld läge auf einem Rentenkonto, würde sich vermehren und auf ihren Ruhestand warten. Dreh am Tresorrad und blicke in dein persönliches Rentenkonto.
Das zentrale Bundesschließfach der Generationen
Klicke auf das Tresorrad oder den Button, um den Panzertresor zu entriegeln.
Warum das System mathematisch kollabiert: Das Demografie-Desaster
Sechs junge Beitragszahler finanzierten einen einzigen Rentner. Das System war entspannt finanzierbar.
Weniger als zwei Beitragszahler tragen einen Rentner. Das System pfeift aus dem letzten Loch.
Mathematisch unmöglich. Ein Beitragszahler müsste die Hälfte seines Bruttolohns abgeben.
"WOW. DAS IST VOLLKOMMEN KRANK."
Wie viel Vermögen stiehlt dir das System persönlich?
Stell dir vor, deine Rentenbeiträge würden nicht verbrannt, sondern wie in Norwegen oder Schweden in einen breit gestreuten Weltfonds investiert werden. Bewege die Schieberegler und sieh deine nackten Zahlen:
Über 1,3 Millionen Euro Vermögen gehen dir persönlich verloren. Geld, mit dem du dir ein abbezahltes Traumhaus kaufen und mit 55 Jahren finanziell frei sein könntest!
Du wirst nicht von der Wirtschaft abgehängt. Du wirst vom Staat ausgeplündert.
Jeder junge Mensch in Deutschland wird durch dieses Zwangssystem um ein Millionenerbe betrogen. Und das Bitterste daran: Am Ende wirst du selbst mit einer Mager-Rente abgespeist, die kaum für die Miete reicht.
4 Sofort-Forderungen für Generationengerechtigkeit
Bedarfsprüfung für Spitzenrenten
Schluss mit bedingungslosen Steuer- und Beitragsmilliarden für Ruheständler mit Millionenvermögen. Garantierte, würdevolle Absicherung echter Altersarmut – aber Deckel für die Wohlhabenden!
Echter Staatsfonds nach Schweden-Vorbild
Schrittweiser Ausstieg aus dem Schneeballsystem. Umstellung auf echtes Generationenkapital mit globalen Sachwerten, das der Jugend wirkliches Vermögen aufbaut.
Einheitskasse: Politiker & Beamte rein
Schluss mit dem 2-Klassen-System und steuerfinanzierten Luxuspensionen für Beamte und Bundestagsabgeordnete. Alle Bürger zahlen in denselben Topf ein.
Zukunfts-Investitionen statt Reichen-Subvention
Statt 375 Milliarden Euro jedes Jahr bedingungslos an Nicht-Bedürftige auszuzahlen, müssen diese Mittel in kostenlose Kitas, Hightech-Schulen, pünktliche Züge und 300.000 bezahlbare Wohnungen fließen!
Teile diesen Report.
Bevor die nächste Erhöhung beschlossen wird.
Solange die junge Generation schweigt, wird die Politik weiterhin die arbeitende Mitte für die Wählergunst der Älteren ausplündern. Teile diese Fakten mit Freunden, Kollegen und deiner Familie.
Wissenschaftliche Quellen & Datenbasis (Transparenz) Quellen einsehen
1. Bundeszuschuss zur gesetzlichen Rentenversicherung: Bundesfinanzministerium (BMF), Bundeshaushalt 2024/2025, Einzelplan 11 (Bundesministerium für Arbeit und Soziales). Bundeszuschüsse belaufen sich auf ca. 112 bis 127 Milliarden Euro pro Jahr.
2. Grundsicherung im Alter: Statistisches Bundesamt (Destatis), Statistik der Grundsicherung im Alter und bei Erwerbsminderung nach dem 4. Kapitel SGB XII. Stand Ende 2023: ca. 720.000 Empfänger von Grundsicherung im Alter. Gesamtvolumen ca. 4,8 Mrd. € (~1,3% aller Rentenausgaben).
3. Vermögensverteilung der Rentner: Deutsche Bundesbank (PHF-Studie zur Vermögensverteilung) & Deutsches Institut für Wirtschaftsforschung (DIW Berlin). Haushalte ab 65 Jahren verfügen über das höchste durchschnittliche Nettovermögen aller Altersgruppen; über 58% besitzen Nettovermögen über 100.000 €.
4. Rentenberechnung & Zinseszinseffekt: Berechnungen basieren auf der gesetzlichen Beitragsbemessungsgrenze und einem regulären Beitragssatz von 18,6% (Arbeitnehmer- und Arbeitgeberanteil). Der Vergleichsfonds simuliert die langfristige reale historische Rendite weltweiter Aktienmärkte (MSCI World / Norwegischer Staatsfonds) von ca. 7% p.a. über 35–45 Jahre Anlagehorizont.